Gyermek megtakarítás tervezése
A gyermek jövőjére történő tervezésnél nem kell minden későbbi kiadást ma pontosan megjósolni. A cél az, hogy a család saját becslésekkel, külön időtávokkal és fenntartható havi összegekkel tudjon készülni taníttatásra, jogosítványra, életkezdésre vagy más célra.
Miért fontos külön kezelni a célokat?
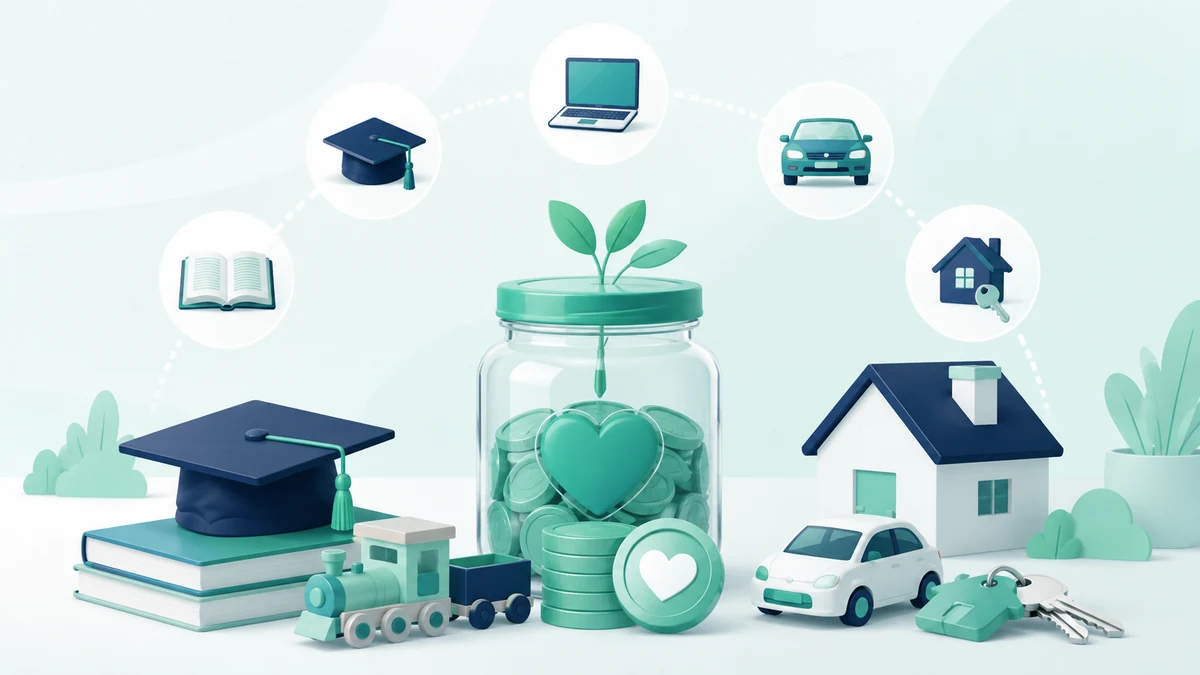
Taníttatás, jogosítvány, első autó, albérlet, lakáscél vagy általános életkezdési tartalék eltérő időpontban és eltérő összegben merülhet fel. Emiatt célszerű célonként megadni a saját becsült összeget, nem pedig egy általános „gyermek-megtakarítási árból” kiindulni.
A kalkulátorban látható előre kitöltött összegek ezért szerkeszthető példaösszegek. Nem hivatalos árak, nem piaci előrejelzések, és minden családnak érdemes a saját elképzeléseire módosítania őket.
Több gyermeknél miért kell külön időtáv?
Egy ötéves és egy tizenkét éves gyermeknél ugyanaz a cél nem ugyanakkor válik esedékessé. Ezért a kalkulátor gyermekenként külön életkort és havi megtakarítási összeget kér, nem átlagolja össze az életkorokat.
A kiválasztott célösszegeket jelenleg minden megadott gyermekre azonos példaértékkel alkalmazza a számítás. Ha az egyik gyermeknél más célt vagy más összeget szeretnél, ezt a végleges családi tervben külön kell kezelni.
Mit jelent a hozamfeltételezés?
A gyermek jövőtervező kalkulátorban 0%, 3%, 5% vagy 7%-os szemléltető éves bruttó hozamfeltételezés választható. Ez nem várható vagy garantált teljesítmény és nem konkrét befektetés ajánlása.
A kijelzett felépülő összeg költségek és esetleges adózás levonása előtti matematikai szemléltetés. Konkrét megtakarítási megoldás kiválasztásánál a költséget, a hozzáférhetőséget, a kockázatot és az idő előtti megszüntetés következményeit külön meg kell vizsgálni.
Babakötvény és Start-számla: mit érdemes tudni 2026-ban?
A Magyar Államkincstár hivatalos tájékoztatója szerint a Babakötvény kamata az előző naptári év átlagos inflációjához kapcsolódik, ehhez 3 százalékpont kamatprémium társul. A kamat időről időre változik, ezért a gyermekjövő-kalkulátorban választott általános hozampéldát nem szabad aktuális Babakötvény-kamatként értelmezni.
A Kincstári Start-értékpapírszámlára naptári évenként legfeljebb 1 200 000 Ft fizethető be. A rendszeres befizetésekhez az általános szabály szerint legfeljebb 12 000 Ft éves állami támogatás kapcsolódhat, és a támogatás feltételei eltérhetnek speciális jogosultsági helyzetekben. A megtakarításhoz főszabály szerint a gyermek 18. életévének betöltése után, de legkorábban a számlanyitást követő három év elteltével lehet hozzáférni. Részletek: Államkincstár – Start-számla GYIK.
A mai célár és a jövőbeni kiadás nem ugyanaz
A gyermekjövő-kalkulátor jelenleg az általad megadott nominális célösszegekkel számol; nem emeli automatikusan a célárakat a jövőbeni inflációval. Ha például a ma becsült lakásönerőt 10–15 év múlva használjátok fel, érdemes külön megbecsülni, hogy akkor milyen összegre lehet szükség. Az MNB a megtakarításoknál is felhívja a figyelmet a reálérték és a vásárlóerő jelentőségére: MNB – befektetés, megtakarítás.
Miért fontos a vésztartalék?
Ha a családnak nincs könnyen hozzáférhető tartaléka, egy váratlan kiadás miatt a hosszabb távú gyermekcélú megtakarítást kedvezőtlen időpontban kellhet megszakítani. A gyermekcél és a családi pénzügyi biztonság ezért együtt tervezendő.
Hogyan érdemes használni a kalkulátort?
- válaszd ki a valóban fontos célokat;
- írd át az előre kitöltött példaösszegeket a saját becslésedre;
- add meg gyermekenként az életkort és a havi megtakarítást;
- először 0%-os hozamfeltételezéssel is nézd meg az eredményt;
- utána külön szemléltető forgatókönyvként vizsgáld meg más hozamfeltételezéssel is.
Gyakori kérdések
A kalkulátorban szereplő célárak valós piaci árak?
Nem. Szerkeszthető példaösszegek, amelyeket a saját célodhoz kell igazítani.
Garantált a kalkulált végösszeg?
Nem. A hozamfeltételezés kizárólag szemléltetés, a tényleges eredmény a választott megoldás teljesítményétől, költségeitől és a befizetésektől függhet.
Több gyermek életkorát átlagolja a kalkulátor?
Nem. Gyermekenként külön életkort és havi megtakarítást használ.
Ugyanazokat a célösszegeket használja minden gyermekre?
Igen, a jelenlegi kalkulátor a kiválasztott, általad szerkesztett célösszegeket minden megadott gyermekre azonosan alkalmazza. Egyedi gyermekenkénti célcsomagot részletesebb tervezésben érdemes készíteni.
Ez befektetési tanácsadás?
Nem. A kalkulátor és a cikk matematikai tervezési segítség, nem választ konkrét befektetési terméket.
Állítsd be a saját célösszegeidet
Az előre kitöltött példákat átírhatod, és gyermekenként külön időtávval számolhatsz.
Hogyan rangsorold a gyermekcélokat?
Érdemes különválasztani a közelebbi és a távolabbi célokat. A jogosítvány vagy a továbbtanulás időpontja jobban becsülhető, míg az első lakás pontos költsége sokkal bizonytalanabb.
A tervet évente felül lehet vizsgálni a gyermek életkora, érdeklődése és a család pénzügyi helyzete alapján.